

Veraset yoluyla veya ivazsız (karşılıksız) olarak malların bir şahıstan diğer şahsa intikalinde veraset ve intikal vergisi beyannamesinin ne zaman ve nasıl verileceğine ilişkin açıklamaların yer aldığı “Mirasçıların Vergisel Yükümlülükleri Rehberi” ile “Veraset ve İntikal Vergisi Broşürü” güncellenerek kullanıma sunulmuştur.
Söz konusu Rehber ve Broşür’de;
· Veraset ve intikal vergisinin konusu ve vergiyi doğuran olay,
· Muafiyetler ve istisnalar,
· Veraset ve intikal vergisinin beyanı, beyannamenin verilme şekilleri ve zamanı,
· Beyannameye eklenecek belgeler,
· Veraset ve intikal vergisi matrahının tespitinde indirilebilecek borç ve giderler,
· Vergi oranı, ödeme yeri ve zamanı,
gibi konularda açıklamalara ve örneklere yer verilmiştir.
Mirasçıların Vergisel Yükümlülükleri Rehberine ulaşmak için tıklayınız.
Veraset ve İntikal Vergisinin Beyanı Broşürüne ulaşmak için tıklayınız.
Konuya ilişkin İnfografik için tıklayınız.
7582 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanunun 4 üncü maddesiyle Gelir Vergisi Kanununa eklenen mükerrer 20/D maddesi kapsamında, Türkiye’de yerleşmiş sayılan gerçek kişilerin yurt dışından elde ettikleri kazanç ve iratların, belirli şartlar dâhilinde 20 yıl süreyle gelir vergisinden istisna edilmesine yönelik düzenleme yürürlüğe girmiştir.
Uygulamaya ilişkin usul ve esaslar 333 Seri No.lu Gelir Vergisi Genel Tebliği ile açıklanmıştır.
Genel Tebliğ kapsamında hazırlanan “Yurt Dışından Elde Edilen Kazanç ve İratlarda Vergi İstisnası Rehberi” ile “İnfografik” kullanıma sunulmuştur.
Söz konusu Rehberde;
gibi konularda açıklamalara ve örneklere yer verilmiştir.
Söz konusu Genel Tebliğe ulaşmak için tıklayınız.
Rehbere ulaşmak için tıklayınız.
İnfografik için tıklayınız.
Vergi Usul Kanunu Genel Tebliği (Sıra No: 538)’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 595) 05/09/2026 tarihli ve 33361 sayılı Resmi Gazete’de yayımlandı.
Söz konusu Tebliğe ulaşmak için tıklayınız.
Açıklayıcı Bilgi Notuna ulaşmak için tıklayınız.
Konusu: 7846 sayılı Cumhurbaşkanı Kararı kapsamında indirimi kabul edilmeyen katma değer vergisinin indirim konusu yapılıp yapılmadığının tespitine ilişkin özel amaçlı yeminli mali müşavirlik raporlarının ibraz süresinin uzatılması
Tarihi : 27/7/2026
Sayısı : KDV-71/2026-1
1. Giriş:
7846 sayılı Cumhurbaşkanı Kararı kapsamında indirimi kabul edilmeyen KDV’nin indirim konusu yapılıp yapılmadığının tespitine ilişkin ibraz edilecek Özel Amaçlı YMM Raporlarının ibraz süresinin 213 sayılı Vergi Usul Kanununun mükerrer 227 nci maddesine istinaden uzatılması bu Sirkülerin konusunu oluşturmaktadır.
2. 7846 Sayılı Cumhurbaşkanı Kararı Kapsamında İndirimi Kabul Edilmeyen KDV’nin İndirim Konusu Yapılıp Yapılmadığının Tespitine İlişkin İbraz Edilecek Özel Amaçlı YMM Raporlarının İbraz Süresinin Uzatılması:
7846 sayılı Cumhurbaşkanı Kararı kapsamında indirimi kabul edilmeyen KDV’nin indirim konusu yapılıp yapılmadığının tespitine ilişkin KDV Genel Uygulama Tebliğinin (III/C-2.6.2.) bölümünde, takvim yılının altışar aylık dönemleri itibarıyla;
– İthalat bedeli 46 Sıra No.lu Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliğinin 3 üncü maddesinin birinci fıkrasının (a) bendinde belirlenen tutarı (2.600.000 TL) aşmayan ithalat işlemlerinde, mükellefler tarafından mezkur Karar kapsamında KDV’nin doğru bir şekilde indirim konusu yapılıp yapılmadığının altışar aylık dönemleri izleyen ayın sonuna kadar bağlı oldukları vergi dairesine bildirilmesi,
– İthalat bedeli 2.600.000 TL’yi aşan ithalat işlemlerinde ise ithalatın yapıldığı yıl için tam tasdik sözleşmesi bulunmayan mükellefler tarafından takvim yılının altışar aylık dönemlerini takip eden ayın sonuna kadar mezkur Karar kapsamında KDV’nin doğru bir şekilde indirim konusu yapılıp yapılmadığının tespitine ilişkin Özel Amaçlı YMM Raporu ibraz edilmesi (Mükellefin ithalatın yapıldığı yıl için süresinde düzenlenmiş tam tasdik sözleşmesinin bulunması ve düzenlenecek raporda 7846 sayılı Cumhurbaşkanı Kararı kapsamında gerçekleştirilen ithalata ilişkin ödenen KDV’nin indirim konusu yapılıp yapılmadığına yönelik açıklama bulunması halinde Özel Amaçlı YMM Raporu ibrazına gerek bulunmamaktadır.) gerektiği belirtilmiştir.
Bu kapsamda, 2026 yılının ilk altı aylık döneminde yapılan ve ithalat bedeli 2.600.000 TL’yi aşan 7846 sayılı Cumhurbaşkanı Kararı kapsamındaki ithalat işlemlerine ilişkin mükellefler tarafından 31/7/2026 tarihine kadar ibraz edilmesi gereken Özel Amaçlı YMM Raporlarının ibraz süresi 213 sayılı Vergi Usul Kanununun mükerrer 227 nci maddesine istinaden 31/8/2026 tarihine kadar uzatılmıştır.
5520 Sayılı Kurumlar Vergisi Kanunu 73 Nolu Sirküleri ile 2026 yılı ikinci geçici vergi döneminde uygulanacak yeniden değerleme oranı % 11,51 (yüzde onbir virgül ellibir ) olarak tespit edilmiştir.
Söz konusu sirkülere ulaşmak için tıklayınız.
Açıklayıcı bilgi notuna ulaşmak için tıklayınız.
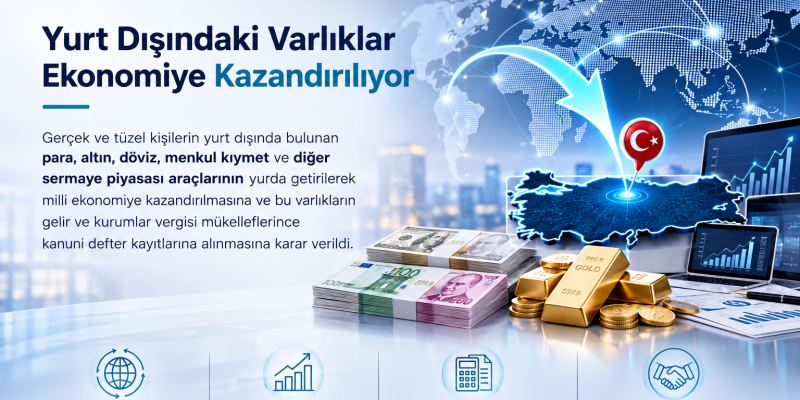
Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ (Seri No: 1) 04/07/2026 tarihli ve 33300 sayılı Resmi Gazete’de yayımlanmıştır.
Söz konusu Tebliğe ulaşmak için tıklayınız.
Açıklayıcı Bilgi Notuna ulaşmak için tıklayınız.
2025 yılı hesap dönemine ait kurumlar vergisi beyannamesi tasdik raporları ile 2025 yılı hesap dönemine ait kurumlar vergisi istisna, indirim ve uygulama tasdik raporlarının dijital vergi dairesi üzerinden elektronik ortamda gönderilmesine ilişkin süre 31/7/2026 tarihine kadar uzatılmıştır.
Söz konusu Sirkülere ulaşmak için tıklayınız.
Açıklayıcı Bilgi Notuna ulaşmak için tıklayınız.
8 Haziran 2026 tarihli ve 202 Sıra No.lu Vergi Usul Kanunu Sirküleriyle, elektronik defter (e-Defter) uygulamasına dâhil olanlar tarafından 10 Haziran 2026 ve 15 Haziran 2026 (14 Haziran 2026 tarihinin resmi tatile rastlaması nedeniyle) tarihine kadar oluşturulması ve imzalanması gereken 2026 yılının ilgili aylarına ait e-Defterlerin oluşturulma ve imzalanma süresi ile aynı sürede Gelir İdaresi Başkanlığı Bilgi İşlem Sistemine yüklenmesi gereken elektronik defter ve berat dosyalarının yüklenme süresi 30 Haziran 2026 Salı günü sonuna kadar uzatılmıştır.
2025 yılı hesap dönemine ait gelir vergisi beyannamesi tasdik raporları ile 2025 yılı hesap dönemine ait gelir vergisi istisna, indirim ve uygulama tasdik raporlarının dijital vergi dairesi üzerinden elektronik ortamda gönderilmesine ilişkin süre 30/06/2026 tarihine kadar uzatılmıştır.
Söz konusu Sirkülere ulaşmak için tıklayınız.
Açıklayıcı Bilgi Notuna ulaşmak için tıklayınız.